日本社会の人口動態において最大のボリュームゾーンを形成してきた「団塊の世代」。長年にわたり労働市場や大衆消費文化を牽引してきたこの世代が、2026年現在、全員75歳以上の後期高齢者の領域へと完全に足を踏み入れました。厚生労働省や総務省統計局が警鐘を鳴らし続けてきた「2025年問題」の節目を通過した今、社会保障制度や医療・介護の現場ではかつてない構造転換が現実のものとなっています。
「親は何歳になったのか」「自身や家族の医療費や介護保険料はどう変わるのか」――今まさに多くの現役世代や当事者が切実な疑問を抱えています。本稿では、1947年(昭和22年)から1949年(昭和24年)生まれを中心とする団塊の世代の正確な年齢構成と定義を整理し、2026年の制度改定を踏まえたリアルな家計への影響と、家族が直面する課題の深層に迫ります。
【2026年最新早見表】団塊の世代は現在何歳?生まれ年別の実年齢と定義
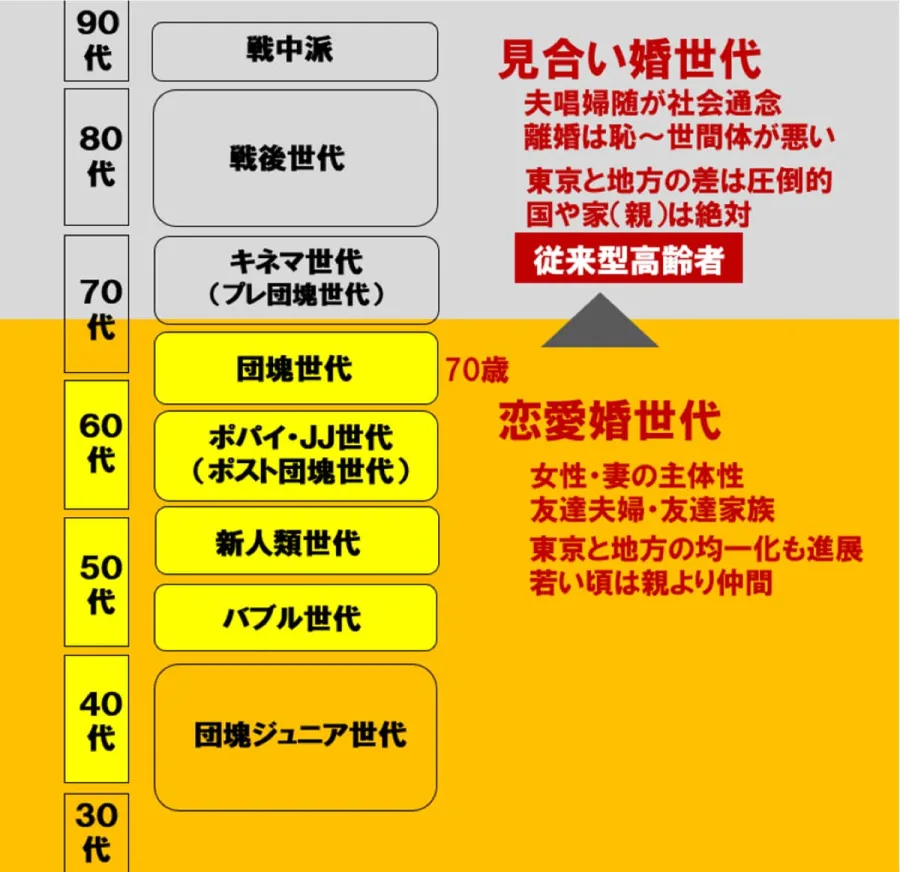
団塊の世代とは、終戦直後の1947年(昭和22年)から1949年(昭和24年)までの3年間に生まれた第一次ベビーブーム世代を指すのが、行政および統計上の公的な定義です。作家の堺屋太一氏が1976年に発表した小説『油断!』および『団塊の世代』によってこの呼称が定着しました。
2026年の誕生日を迎えた時点での実年齢は、以下の通り明確に整理できます。
- 1947年(昭和22年)生まれ:満79歳(団塊世代の最年長)
- 1948年(昭和23年)生まれ:満78歳
- 1949年(昭和24年)生まれ:満77歳(団塊世代の最年少)
広義には、戦後引揚者の帰還が本格化した1950年(昭和25年)や1951年(昭和26年)生まれ、あるいは戦争直後の1946年(昭和21年)生まれの「プレ団塊世代」を含めるケースも見られます。しかし、人口統計学において突出した出生数を記録したコア層はあくまで1947〜1949年の3年間に誕生した約806万人です。彼らが2026年現在、残らず77歳以上の後期高齢期へと足を踏み入れている事実が、諸制度の転換点となっている所以です。
一方で、団塊の世代が生んだ子どもたちである「団塊ジュニア世代」(1971〜1974年生まれ/第二次ベビーブーム)は、2026年時点で52歳〜55歳を迎えています。企業で役職定年に直面し、自身の老後資金形成と親の介護準備が同時に重なるプレッシャー世代として、社会的な負荷を一身に背負い始めています。
全員が後期高齢者(75歳以上)に突入|「2025年問題」を越えた日本のリアル
長年、経済学者や社会保障の専門家が「不可避の危機」として警告してきたのが、団塊の世代が全員75歳を迎える「2025年問題」でした。2026年を迎えた現在、日本はそのハードルを越え、未曾有の後期高齢化フェーズへと突入しています。
総務省の人口推計によると、日本の総人口における75歳以上の人口比率は約17%に迫り、国民のおよそ6人に1人が後期高齢者という未踏の領域に達しました。これに伴い、行政の現場では「予防重視」から「要介護状態の長期化への対応」へとリソースの再配分を迫られています。
厚生労働省の統計データが示す通り、医療費や介護給付費の急激な増加カーブを描く分岐点こそが「75歳」です。65歳〜74歳の前期高齢者と比較した場合、75歳以上の1人あたり年間医療費はおよそ3倍以上(約90万円台後半)に跳ね上がります。団塊の世代という日本最大の人口塊がこの閾値を完全に超えたことによって、健康保険組合の財政赤字は深刻度を増し、現役世代の保険料負担率は過去最高水準を更新し続けています。
医療費窓口負担と年金受給のリアル|家計と社会保障を揺るがす現場データ
制度改定の波は、団塊の世代自身の家計と年金生活にも直接的な変化をもたらしています。もっとも目に見える変化が、後期高齢者医療制度における医療費窓口負担の割合です。
従来、75歳以上の医療費自己負担は原則1割でしたが、段階的な制度改正を経て、単身世帯で年金収入等が年200万円以上(複数世帯は合計320万円以上)の場合は2割負担が完全に定着しました。現役並み所得者(年収約383万円以上)の3割負担と合わせ、団塊の世代の中でも「現役並み」「中間層」「一般・低所得層」の選別が進んでいます。
| 項目・世代区分 | 2026年時点の最新データ | 制度上の基準・所得要件 | 編集部の分析と生活影響 |
|---|---|---|---|
| 団塊の世代(1947〜49年生まれ) | 満77歳〜79歳 (生存人口:約530万人推計) |
公的年金受給権100%保持 後期高齢者医療制度へ完全編入 |
全員が75歳の壁を通過。持病の重症化リスクと通院頻度がピーク化。 |
| 医療費窓口負担割合 | 1割〜3割負担 (2割負担対象者が約2割超) |
単身年収200万円以上:2割 課税所得145万円以上:3割 |
厚生年金受給額が手厚い元会社員層ほど2割負担に該当し、月額医療費が増加。 |
| 介護保険制度(第9期計画期) | 第1号保険料の全国平均が月額6,200円超へ上昇 | 自治体ごとの基準額設定 高所得層の保険料段階を多段階化 |
特別養護老人ホームの待機者基準(原則要介護3以上)が厳格に運用される。 |
| 団塊ジュニア世代(1971〜74年生まれ) | 満52歳〜55歳 (就労中の中核層) |
介護保険第2号被保険者 医療保険料と介護保険料を折半 |
親の遠距離介護や「ビジネスケアラー」化が顕著になり、離職リスクが増加。 |
団塊の世代年金受給事情を俯瞰すると、会社員生活を長く送った男性の平均的な年金月額は16万〜18万円前後、無職妻の国民年金(約6万8,000円)と合わせて世帯で月23万〜25万円程度という水準が多く見られます。しかし、物価高騰に対して年金の伸びを抑える「マクロ経済スライド」の発動や、介護保険料・健康保険料の天引き額増大により、実質的な手取り額の目減りが家計の防衛意識を高めています。
【実態検証】介護現場と家族が直面する生の声|「親の75歳の壁」と共依存の罠
数字上の統計以上に過酷な現実が横たわっているのが、家庭内における介護とコミュニケーションの現場です。SNSや知恵袋、介護支援事業所の面談室には、70代後半を迎えた団塊の親を持つ子どもたちからの生々しい声が寄せられています。
大手ネット掲示板やSNS上では、次のような叫びが目立ちます。
「昭和のモーレツ社員だった父が78歳になり、急激に認知機能が衰えた。しかしプライドが高く要介護認定の面談を拒否して怒鳴り散らすため、手続きが一向に進まない」(53歳・IT企業勤務・長男)
「実家の片付けをしようと提案したら『まだ死んでいない』と激怒された。モノに溢れた家で転倒骨折し、そのまま要介護4になってしまった」(51歳・パート・長女)
団塊の世代は、戦後の高度経済成長期を「自らの腕一本」で生き抜いてきたという強烈な自負を持っています。この強烈な成功体験が裏目に出て、自らの老いや心身の衰えを受け入れられない「受療・受介護の遅れ」を引き起こすケースが後を絶ちません。
さらに深刻なのが、一人暮らしとなった親と、未婚や非正規雇用のまま50代を迎えた団塊ジュニアの子が同居を続ける「8050問題予備軍」の構造です。親の年金を頼りに生活を維持する共依存関係に陥り、親の医療・介護破綻が即座に世帯全体の孤立へと直結する事例が各地の地域包括支援センターで報告されています。
一般に知られていない盲点と誤解|「一括りに富裕層」論の崩壊と資産格差
世間には「団塊の世代は逃げ切り世代であり、退職金と手厚い年金で優雅に暮らしている」という言説が散見されます。しかし、現場の取材データを精査すると、この見方は重大な偏見とステレオタイプに過ぎないことが分かります。
確かに、国内の個人金融資産の約6割以上を60歳以上が保有しているのは事実です。大企業に勤め上げ、潤沢な退職金と企業年金を受け取り、持ち家の資産価値を保っている層は依然として存在します。金融広報中央委員会の調査でも、二人以上世帯の金融資産保有額の中央値と平均値には大きな乖離が見られます。
実態は、持ち家があり資産数千万円を維持する富裕層と、自営業や中小企業勤務で退職金が少なく、預貯金数百万円未満で国民年金を主体に暮らす層との「超・二極化」です。後者の層が後期高齢者となり、慢性疾患の投薬や施設入所を迫られた際、年金収入だけでは月々の利用料(特養でも月10万〜15万円程度)を賄えず、蓄えがあっという間に底をつく事例が頻発しています。
「団塊=一律に裕福」という先入観は、行政支援の網から零れ落ちる困窮高齢者を見落とす危険な盲点となっています。
【プロの結論】家族社会学と心理的バウンダリーから導く共倒れ回避の処方箋家族社会学の視点から見ると、高度経済成長期の「男は仕事、女は家庭」という固定的な性別役割分業を定着させたのが団塊の世代でした。この世代の親と、バブル崩壊後の就職氷河期を経験した団塊ジュニア世代の間には、経済的格差や価値観の断絶が横たわっています。
親が77〜79歳を迎えた今、家族間のトラブルを防ぎ「共倒れ」を回避するために必要なのは、過度な同情や義務感ではなく、心理的バウンダリー(境界線)の明確化です。
「親の面倒は子どもが最後まで見るべきだ」という昭和的な道徳観に囚われ、団塊ジュニア世代が仕事を辞めて介護に専念する「介護離職」は絶対に避けるべき悪手です。50代での離職は、自身の生涯賃金を数千万円単位で失うだけでなく、自らの年金受給額を減らし、老後破産へ直結します。
【支援を躊躇せずプロに委ねるべき家庭の条件】
- 親が自身の衰えを認めず、子どもに対して感情的な暴言や支配的な態度をとる場合
- 親の預貯金や通帳の所在、年金受給額を子どもに一切開示しない場合
- 子どもの側が「親を施設に入れるのは親不孝だ」という罪悪感に苛まれている場合
【安易な同居・個人介護に慎重になるべき家庭の条件】
- 子ども側が独身であり、介護のためにリモートワークや時短勤務へ移行しようとしている場合
- 実家が地方にあり、子どもが都市部の生活拠点を引き払ってUターンしようとしている場合
親の介護費用は「親自身の年金と資産の範囲内」で完結させるのが鉄則です。地域包括支援センターへの相談や要介護認定の申請は、親の同意が得られなくとも子ども単独で窓口に出向いて相談を開始できます。愛情と経済的自立を切り離し、公的な社会資源をフル活用することこそが、後期高齢者となった団塊の世代と健全に向き合う唯一の防衛策です。
【団塊の世代の年齢】に関するよくある質問(FAQ)
Q1:団塊の世代は正確には西暦・和暦の何年から何年生まれですか?
A1:公的な定義では、第一次ベビーブーム期である1947年(昭和22年)から1949年(昭和24年)の3年間に生まれた人々を指します。広義には1950〜1951年生まれを含める場合もありますが、社会保障制度や統計上は昭和22〜24年生まれが中核となります。
Q2:2026年現在、団塊の世代は何歳になっていますか?
A2:2026年の誕生日を迎えることで、満77歳から満79歳になります。最年少である1949年生まれも2024〜2025年にかけて75歳に到達したため、2026年時点では対象者全員が75歳以上の後期高齢者となっています。
Q3:団塊の世代全員が75歳を超えたことで、医療費負担はどう変わりましたか?
A3:原則1割負担ですが、一定以上の所得がある単身世帯(年収200万円以上など)は2割負担となります。また、現役並みの所得がある場合は3割負担です。団塊の世代の約2割以上が2割負担の対象となっており、通院・入院時の窓口支払額が増加しています。
Q4:団塊ジュニア世代とは何歳差で、現在は何歳ですか?
A4:団塊ジュニア世代は1971年(昭和46年)〜1974年(昭和49年)生まれを指し、団塊の世代とは概ね24〜25歳前後の年齢差があります。2026年現在では満52歳〜55歳となっており、企業の管理職や親の介護に直面する中心世代となっています。
2026年、団塊の世代が77〜79歳に達したという事実は、日本の社会保障制度がかつてない耐久テストの真っ只中にあることを意味します。「2025年問題」という警告の期日を過ぎた今、問題は未来の予測ではなく、日々の生活における具体的な医療費の支払い、要介護認定の取得、そして家族の生活防衛という現実の課題として顕在化しています。
巨大な人口規模を持つこの世代の動向を正しく把握することは、社会全体の持続可能性を見極める羅針盤です。家族の中に該当者がいる場合は、親の健康状態や資産状況をブラックボックスにせず、早期に地域包括支援センター等の専門機関と連携し、制度を味方につけた冷静な備えを進めることが大切です。